Quando o Dinheiro Fica Curto, a União da Família Faz Diferença
A Família que enfrenta as dificuldades financeiras juntas, existem momentos em que as contas parecem crescer mais rápido do que a renda. O salário não acompanha o aumento dos preços, o cartão de crédito acumula despesas, uma emergência aparece sem avisar e aquilo que antes parecia administrável começa a provocar preocupação.
A dificuldade financeira pode chegar de diferentes maneiras: uma perda de emprego, uma redução na renda, uma doença na família, uma separação, um negócio que não deu certo ou simplesmente o aumento do custo de vida.
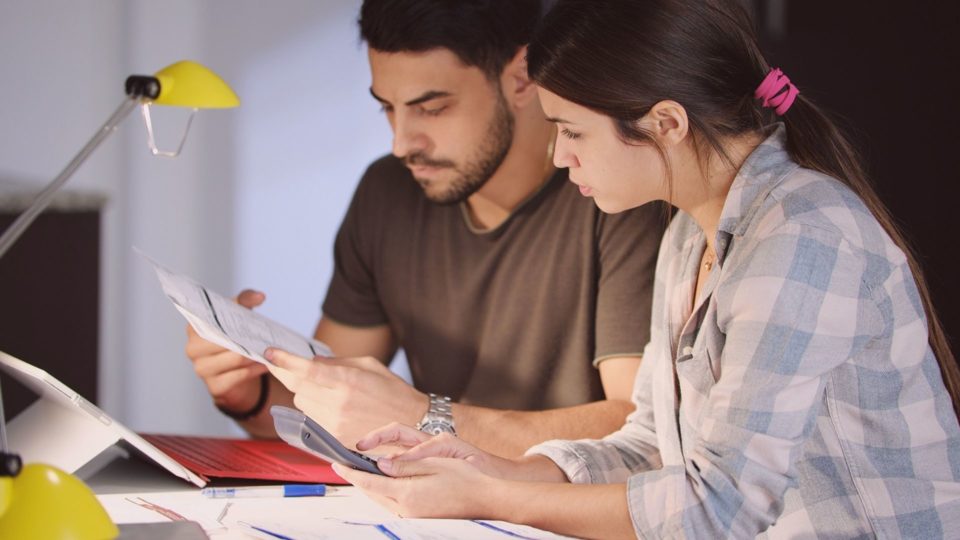
E quando o dinheiro falta, não é apenas o orçamento que sofre.
A preocupação pode afetar o sono, o humor, os relacionamentos e a tranquilidade dentro de casa. Pequenas discussões tornam-se mais frequentes, cobranças aparecem e, muitas vezes, alguém começa a carregar sozinho um peso que deveria ser enfrentado com diálogo e cooperação.
É nesse momento que precisamos compreender uma lição importante: uma família que enfrenta as dificuldades financeiras juntas não precisa ter todas as respostas, mas precisa aprender a conversar, planejar e agir como uma equipe.
Isso não significa esconder os problemas, aceitar qualquer situação ou transferir responsabilidades. Significa reconhecer a realidade, respeitar os limites de cada integrante e construir soluções possíveis.
Neste Episódio 05 da 6ª Temporada da Série Dominical do SoniaIdeias.com, vamos refletir sobre como a união familiar pode ajudar a enfrentar períodos de instabilidade financeira sem perder aquilo que realmente sustenta uma família: o respeito, a confiança, o diálogo e a esperança.
1. Dificuldades Financeiras Podem Atingir Qualquer Família
Existe uma ideia equivocada de que problemas financeiros acontecem apenas com pessoas que não sabem administrar o dinheiro.
A realidade é muito mais complexa.
Uma família pode organizar suas despesas, evitar desperdícios e ainda assim enfrentar dificuldades diante de acontecimentos inesperados.
Uma demissão, uma doença, uma emergência doméstica, a perda de um cliente ou a necessidade de ajudar um familiar podem alterar completamente o planejamento financeiro.
Além disso, o custo da alimentação, da moradia, do transporte, da energia elétrica e dos serviços essenciais pode comprometer uma parcela significativa da renda.
Por isso, antes de julgar alguém que está enfrentando problemas financeiros, é importante compreender suas circunstâncias.
A dificuldade econômica não define o caráter, a inteligência ou o valor de uma pessoa.
O que faz diferença é a maneira como a família enfrenta a situação, reconhece suas possibilidades e busca alternativas.
Ter problemas financeiros não é motivo de vergonha. Ignorá-los por medo ou constrangimento, entretanto, pode tornar a situação ainda mais difícil.
2. O Silêncio Sobre o Dinheiro Pode Aumentar os Problemas
Em muitas casas, falar sobre dinheiro é um assunto desconfortável.
Algumas pessoas escondem dívidas por vergonha. Outras evitam conversar sobre despesas para não provocar discussões. Há também quem tome decisões financeiras sozinho, sem considerar o impacto sobre os demais integrantes da família.
O resultado pode ser um ambiente de insegurança e desconfiança.
Imagine uma situação: uma pessoa percebe que o orçamento já não permite manter todos os gastos habituais, mas tem medo de contar isso ao restante da família. Continua utilizando o cartão de crédito, adia pagamentos e tenta resolver tudo sem ajuda.
Enquanto isso, os outros integrantes continuam fazendo planos e assumindo compromissos sem conhecer a realidade financeira da casa.
Quando o problema aparece, a surpresa pode provocar conflitos ainda maiores.
Por isso, o diálogo precisa acontecer antes que a situação se transforme em uma crise.
Uma conversa financeira familiar deve ser conduzida com respeito, sem humilhações, ameaças ou acusações.
Algumas perguntas podem ajudar:
- Quanto a família recebe mensalmente?
- Quais são as despesas indispensáveis?
- Existem dívidas em atraso?
- Quais gastos podem ser reduzidos temporariamente?
- Há alguma despesa que pode ser renegociada?
- Quais alternativas de renda são possíveis?
- Como cada integrante pode colaborar dentro de suas condições?
A transparência permite que todos compreendam a situação e participem da construção de soluções.
3. A Dificuldade Financeira Não Deve Destruir o Respeito Dentro de Casa
Quando as preocupações se acumulam, é natural que as pessoas fiquem mais tensas. Entretanto, o estresse financeiro não pode servir de justificativa para agressões, humilhações ou desrespeito.
Frases como:
“Você não sabe cuidar do dinheiro.”
“A culpa de tudo é sua.”
“Se você ganhasse mais, não estaríamos passando por isso.”
Essas palavras podem aprofundar feridas emocionais e dificultar a busca por soluções.
Uma família precisa aprender a separar o problema das pessoas.
O problema é a dificuldade financeira. Os integrantes da família devem ser parceiros na busca por alternativas, e não adversários em uma disputa para descobrir quem é o culpado.
Isso não significa ignorar comportamentos irresponsáveis ou decisões que prejudicaram o orçamento. Significa conversar sobre erros e consequências sem destruir a dignidade de ninguém.
O objetivo deve ser corrigir o que for possível e evitar que os mesmos problemas se repitam.
A união familiar não elimina as dificuldades, mas impede que elas sejam transformadas em motivo permanente de desentendimento.
4. O Primeiro Passo É Conhecer a Realidade Financeira da Família
Não é possível organizar aquilo que não conhecemos.
Por isso, uma família que enfrenta dificuldades financeiras juntas precisa começar identificando suas receitas, despesas, dívidas e prioridades.
Uma folha de papel, uma planilha ou um aplicativo de controle financeiro podem ajudar.
O importante é registrar as informações de maneira clara.
Organize as receitas
Anote todas as fontes de renda disponíveis:
- Salários.
- Aposentadorias e pensões.
- Trabalho autônomo.
- Pequenos negócios.
- Rendimentos adicionais.
- Outras receitas regulares ou eventuais.
Considere valores realmente disponíveis, sem contar com dinheiro que ainda não foi recebido como se já estivesse garantido.
Identifique as despesas essenciais
Comece pelos gastos necessários para manter a família:
- Moradia.
- Alimentação.
- Água e energia elétrica.
- Transporte.
- Saúde e medicamentos.
- Educação.
- Comunicação e outros serviços indispensáveis.
Depois, identifique as despesas que podem ser reduzidas, suspensas ou renegociadas.
Faça um levantamento das dívidas
Registre:
- Nome do credor.
- Valor atualizado.
- Taxa de juros, quando disponível.
- Valor das parcelas.
- Quantidade de prestações restantes.
- Situação do pagamento.
Conhecer o tamanho real do problema pode assustar no primeiro momento, mas também permite estabelecer prioridades.
O planejamento começa quando a família deixa de trabalhar com suposições e passa a tomar decisões com base em informações.
5. Pequenas Mudanças Podem Ajudar a Recuperar o Equilíbrio
Quando o orçamento fica apertado, muitas famílias acreditam que precisam fazer mudanças radicais imediatamente.
Entretanto, o primeiro passo pode ser identificar despesas que não são essenciais e reduzir desperdícios.
Algumas possibilidades incluem:
- Planejar as compras de supermercado.
- Comparar preços antes de adquirir produtos.
- Evitar compras por impulso.
- Rever assinaturas e serviços pouco utilizados.
- Reduzir desperdícios de água e energia.
- Preparar refeições em casa sempre que viável.
- Adiar compras que não sejam necessárias.
- Pesquisar alternativas mais econômicas para despesas recorrentes.
É importante lembrar que economizar não significa comprometer a saúde, a alimentação adequada ou a segurança da família.
Também não significa exigir que crianças, idosos ou pessoas com necessidades específicas assumam responsabilidades incompatíveis com sua realidade.
O planejamento deve considerar as necessidades de todos.
Uma pequena economia isolada pode parecer insignificante, mas a soma de várias decisões conscientes pode ajudar a aliviar o orçamento.
6. Dívidas Precisam de Atenção, Informação e Estratégia
Uma das maiores dificuldades enfrentadas por famílias endividadas é a sensação de que nunca conseguirão sair daquela situação.
Os juros aumentam, as cobranças se acumulam e o dinheiro disponível parece desaparecer antes mesmo do fim do mês.
Nesse cenário, é fundamental evitar decisões tomadas por desespero.
Antes de contratar um novo empréstimo, a família deve avaliar cuidadosamente o custo total, as taxas de juros, o prazo, as condições de pagamento e o impacto das parcelas sobre o orçamento.
Trocar uma dívida por outra só faz sentido quando a nova operação apresenta condições realmente melhores e cabe no planejamento financeiro.
Algumas atitudes podem ajudar:
- Identificar quais dívidas possuem os juros mais elevados.
- Solicitar aos credores informações atualizadas sobre os valores.
- Verificar as possibilidades de renegociação.
- Comparar o custo total das propostas.
- Evitar comprometer toda a renda com parcelas.
- Não assumir novos compromissos sem avaliar a capacidade de pagamento.
No Brasil, a Lei nº 14.181/2021, conhecida como Lei do Superendividamento, trouxe mecanismos de prevenção e tratamento do superendividamento do consumidor, preservando condições para que as pessoas possam reorganizar suas obrigações sem comprometer o mínimo existencial.
Buscar orientação nos órgãos de defesa do consumidor e nos canais oficiais pode ser um caminho importante.
O objetivo não é apenas pagar dívidas, mas recuperar condições de viver com mais segurança e dignidade.
7. Crianças e Adolescentes Também Precisam Compreender o Momento da Família
Quando as dificuldades financeiras aparecem, muitos adultos tentam esconder completamente a situação dos filhos.
A intenção geralmente é protegê-los, mas as crianças percebem mudanças na rotina, nas compras, nos passeios e no comportamento dos pais.
O silêncio pode gerar insegurança e interpretações equivocadas.
O caminho mais saudável é conversar de acordo com a idade e a maturidade de cada criança ou adolescente.
Não é necessário apresentar detalhes de dívidas, cobranças ou preocupações que não cabem à sua responsabilidade.
É possível explicar, de maneira simples, que a família está passando por um período de organização financeira e que algumas escolhas precisarão ser diferentes durante determinado tempo.
Por exemplo:
“Neste mês, vamos organizar melhor nossos gastos e escolher atividades que não custem dinheiro.”
Essa conversa pode ajudar a ensinar valores importantes:
- Diferença entre necessidade e desejo.
- Importância de planejar antes de comprar.
- Valor do trabalho.
- Responsabilidade no consumo.
- Respeito às condições financeiras da família.
- Cooperação e solidariedade.
As crianças precisam continuar sendo crianças. Elas não devem carregar o peso emocional das dificuldades econômicas dos adultos.
O objetivo é desenvolver consciência financeira, não produzir medo ou culpa.
8. Os Idosos Também Podem Ser Afetados Pelas Dificuldades Financeiras
Em algumas famílias, aposentados e pensionistas ajudam filhos, netos e outros parentes.
Essa solidariedade pode ser importante, mas precisa acontecer com responsabilidade.
A renda de uma pessoa idosa também deve garantir suas necessidades, incluindo alimentação, moradia, medicamentos, consultas e segurança.
É importante evitar que familiares pressionem idosos a contratar empréstimos, entregar cartões, compartilhar senhas ou comprometer sua aposentadoria.
A ajuda financeira precisa ser voluntária, consciente e compatível com as condições de quem oferece.
A pessoa idosa tem direito à autonomia e à proteção contra exploração financeira.
Uma família verdadeiramente unida não resolve suas dificuldades colocando em risco a segurança de um de seus integrantes.
9. A Saúde Emocional Também Precisa Entrar no Planejamento
As dificuldades financeiras não afetam apenas o bolso.
A insegurança pode provocar noites mal dormidas, irritabilidade, preocupação constante, conflitos e sentimentos de incapacidade.
Em algumas situações, a pessoa começa a evitar ligações, mensagens e conversas por medo de cobranças.
Outras podem sentir vergonha de sair com amigos ou participar de encontros familiares porque não conseguem acompanhar os mesmos gastos de antes.
É importante reconhecer que o sofrimento emocional merece atenção.
Algumas atitudes podem ajudar:
- Conversar com pessoas de confiança.
- Evitar o isolamento.
- Dividir preocupações e responsabilidades.
- Reservar momentos de descanso.
- Manter atividades gratuitas ou de baixo custo que proporcionem bem-estar.
- Procurar apoio profissional quando o sofrimento persistir ou comprometer a rotina.
A família que enfrenta as dificuldades financeiras juntas, também precisa compreender que ninguém deve ser reduzido à sua situação financeira.
Uma pessoa endividada continua tendo valor, capacidade, talentos e possibilidades de reconstrução.
O dinheiro é importante para a sobrevivência, mas não pode ser a única medida de felicidade, respeito ou sucesso.
10. Como Criar um Plano Familiar Para Superar a Crise
Depois de compreender a situação financeira, chega o momento de transformar informações em atitudes.
Um plano simples, construído com a participação dos adultos responsáveis, pode ajudar a família a recuperar o controle.
Etapa 1 — Definir as prioridades
Identifique o que precisa ser protegido primeiro: alimentação, moradia, saúde, transporte para o trabalho e outras necessidades essenciais.
Etapa 2 — Estabelecer um orçamento possível
Registre as receitas e despesas e determine limites realistas para cada categoria.
Não adianta criar um planejamento tão rígido que ninguém consiga cumprir.
Etapa 3 — Negociar o que for necessário
Entre em contato com credores, compare propostas e procure orientação quando houver dúvidas sobre direitos e condições contratuais.
Etapa 4 — Reduzir gastos sem comprometer necessidades básicas
Analise serviços, hábitos de consumo e despesas que podem ser temporariamente ajustados.
Etapa 5 — Avaliar alternativas de renda
Dependendo das condições da família, pode ser possível buscar trabalho adicional, desenvolver uma atividade autônoma, vender produtos ou utilizar habilidades profissionais.
É importante avaliar riscos e evitar propostas que prometam ganhos fáceis ou exijam pagamentos antecipados suspeitos.
Etapa 6 — Acompanhar os resultados
Reserve um momento semanal ou quinzenal para avaliar o orçamento.
O planejamento deve ser atualizado conforme a renda, as despesas e as circunstâncias mudarem.
Etapa 7 — Reconhecer cada avanço
Quitar uma conta, reduzir uma despesa ou evitar uma nova dívida são conquistas que merecem ser reconhecidas.
A reconstrução financeira pode ser gradual. O importante é manter decisões conscientes e consistentes.
11. Cuidado com Golpes e Promessas de Dinheiro Fácil
Em momentos de desespero financeiro, as famílias ficam mais vulneráveis a propostas aparentemente irresistíveis.
Golpistas podem oferecer empréstimos sem consulta, investimentos com retornos garantidos, renegociação mediante pagamento antecipado ou oportunidades de renda que escondem riscos.
Antes de aceitar qualquer proposta:
- Confira se a instituição financeira é autorizada a funcionar.
- Verifique os canais oficiais da empresa.
- Leia o contrato com atenção.
- Compare o Custo Efetivo Total (CET) das operações de crédito.
- Nunca compartilhe senhas ou códigos de autenticação.
- Desconfie de promessas de lucro elevado e garantido.
- Não faça pagamentos antecipados para liberar supostos empréstimos sem verificar cuidadosamente a legitimidade da operação.
A pressa pode custar caro.
Uma família que busca sair das dificuldades financeiras precisa proteger também aquilo que ainda possui.
12. A União Não Significa Que Todos Precisam Contribuir Com a Mesma Quantia
Cada integrante da família possui uma realidade diferente.
Uma pessoa pode ter renda estável, outra pode estar desempregada, enquanto um terceiro pode enfrentar problemas de saúde ou responsabilidades de cuidado.
Por isso, a colaboração não deve ser medida apenas pelo valor financeiro oferecido.
Quem não pode contribuir com dinheiro pode ajudar na organização da casa, no preparo das refeições, na pesquisa de preços, no cuidado com crianças ou no apoio emocional.
O importante é que as responsabilidades sejam distribuídas de forma justa e respeitosa.
Também é necessário estabelecer limites. Ajudar um familiar não significa comprometer a própria alimentação, moradia ou segurança financeira.
A solidariedade precisa caminhar ao lado da responsabilidade.
13. Uma Família Que Aprende a Planejar Também Ensina as Próximas Gerações
A educação financeira não deve começar apenas quando surgem as dívidas.
Ela pode fazer parte da formação familiar desde a infância, por meio de conversas e experiências adequadas a cada idade.
Ensinar a comparar preços, planejar uma compra, cuidar dos objetos e compreender que o dinheiro possui limites são atitudes que ajudam a desenvolver responsabilidade.
Os adultos também podem compartilhar aprendizados sobre escolhas financeiras, erros e conquistas, sem transformar essas conversas em cobranças.
A família que enfrenta as dificuldades financeiras juntas, uma família que aprende a planejar não está apenas organizando suas contas.
Está construindo uma cultura de cooperação, consciência e respeito.
Esse conhecimento pode acompanhar crianças e adolescentes durante toda a vida.
14. A Vida Não Se Resume ao Dinheiro: Preserve os Laços Familiares
Durante uma crise financeira, algumas famílias deixam de realizar atividades que antes faziam parte de sua rotina.
Passeios, viagens, restaurantes e presentes podem precisar ser reduzidos ou suspensos.
Mas isso não significa que a convivência precisa desaparecer.
Existem maneiras simples e acessíveis de compartilhar momentos:
- Preparar uma refeição juntos.
- Fazer uma caminhada em um parque.
- Organizar uma noite de jogos em casa.
- Assistir a um filme em família.
- Conversar sobre histórias e lembranças.
- Realizar atividades culturais gratuitas.
- Criar pequenos projetos domésticos.
Esses momentos ajudam a lembrar que a vida familiar é muito maior do que o padrão de consumo.
Uma casa pode estar passando por dificuldades e ainda assim ser um lugar de afeto, aprendizado, criatividade e esperança.
O mais importante é não permitir que as preocupações financeiras ocupem todos os espaços da convivência.
Desafio da Semana: Uma Conversa Que Pode Transformar a Família
Nesta semana, proponha uma conversa tranquila sobre a organização financeira da casa.
Não comece procurando culpados. Comece ouvindo.
Procure identificar uma despesa que pode ser reduzida, uma decisão que precisa ser revista ou uma pequena atitude que todos possam adotar.
Depois, estabeleçam juntos uma meta possível.
A família que enfrenta as dificuldades financeiras juntas. Pode ser organizar as contas, evitar compras por impulso, pesquisar preços ou começar a guardar uma pequena quantia quando houver condições.
O primeiro passo não precisa ser grande. Precisa ser consciente.
Uma família que conversa sobre dinheiro com respeito também aprende a cuidar melhor de seus sonhos.
Compartilhe Esta Reflexão
Você acredita que uma família consegue enfrentar melhor as dificuldades financeiras quando todos participam das decisões?
Compartilhe este artigo com seus familiares e amigos. Uma conversa sincera pode ser o começo de uma mudança importante.
E deixe sua opinião nos comentários:
Na sua experiência, qual é o valor mais importante para uma família superar uma crise financeira: diálogo, planejamento, união ou solidariedade?
Sua participação pode ajudar outras pessoas a enxergar novas possibilidades.
Acompanhe os próximos episódios da Série Dominical do SoniaIdeias.com. Juntos, vamos refletir sobre valores que fortalecem relacionamentos, transformam atitudes e ajudam a construir gerações mais conscientes.
Conclusão: Quando a Família Se Une, a Esperança Encontra Caminhos
As dificuldades financeiras podem testar a paciência, a confiança e a organização de uma família.
Em alguns momentos, será necessário mudar hábitos, adiar sonhos, renegociar dívidas e reconhecer que determinadas escolhas precisam ser revistas.
Nem sempre será fácil. Algumas situações exigirão apoio externo, orientação especializada e tempo para serem resolvidas.
Mas existe uma diferença importante entre enfrentar uma dificuldade sozinho e contar com pessoas dispostas a conversar, colaborar e construir alternativas.
Uma família que enfrenta as dificuldades financeiras juntas aprende que o dinheiro precisa ser administrado com responsabilidade, mas que os relacionamentos também precisam ser protegidos.
O diálogo evita surpresas. O planejamento ajuda a estabelecer prioridades. A cooperação distribui responsabilidades. E o respeito impede que uma fase difícil se transforme em uma ferida permanente.
Não se trata de fingir que está tudo bem. Trata-se de olhar para a realidade com coragem e compreender que a reconstrução começa com pequenas decisões.
Talvez hoje seja necessário cancelar uma compra, reorganizar uma conta ou conversar sobre uma dívida. Amanhã, essas atitudes poderão representar o início de uma nova etapa.
A verdadeira riqueza de uma família não está apenas no que ela possui, mas também na capacidade de permanecer unida, respeitar seus integrantes e encontrar caminhos mesmo nos momentos mais difíceis.
Porque quando existe diálogo, responsabilidade e solidariedade, os desafios deixam de ser enfrentados em silêncio.
E a esperança ganha espaço para crescer.
SoniaIdeias.com — Ideias que informam, inspiram e transformam!
É o conhecimento só se completa quando é compartilhado. Convido você a deixar seu comentário abaixo e enriquecer nossa discussão. Sua visão é fundamental para nossa comunidade do Soniaideias.com!
SoniaIdeias.com — IDEIAS QUE INFORMAM, CONHECIMENTO QUE TRANSFORMA!

Por Sonia Maria Custodio dos Santos Advogada e Editora-Chefe do Soniaideias.com. Focada em trazer sabedoria prática para uma vida plena e consciente.
Fale conosco: contato@soniaideias.com | Siga-nos no Facebook e no YouTube